
ନୂଆ ଗାଡ଼ି କିଣିବା ସମୟରେ motor insurance ନେବା ସାଧାରଣ ପ୍ରକ୍ରିୟା। କିନ୍ତୁ ଗ୍ରାହକମାନେ ପ୍ରାୟତଃ ଜାଣିନଥାନ୍ତି ଯେ ସେହି ପଲିସି ବିକ୍ରିରେ କେତେ କମିଶନ୍ ଦିଆଯାଉଛି। Insurance Regulatory and Development Authority of India (IRDAI) ଏବେ ଏହି ଅଞ୍ଚଳରେ ଅଧିକ transparency ଆଣିବାକୁ ପ୍ରସ୍ତାବ ରଖିଛି।
IRDAI ତାହାର public consultation paper ‘Recalibrating Economics of Insurance Distribution’ରେ motor insurance distribution system, commission structure, dealer role ଏବଂ customer choice ସମ୍ପର୍କରେ କେତେକ ବଡ଼ ପରିବର୍ତ୍ତନର ପ୍ରସ୍ତାବ ରଖିଛି।
ରେଗୁଲେଟରଙ୍କ ମତରେ, motor insurance “lack of transparency driving high commissions”ର ଏକ ମୁଖ୍ୟ ଉଦାହରଣ। ବିଶେଷକରି third-party insurance mandatory ଥିବାରୁ ଏହା ବିକ୍ରି କରିବାରେ ଅଧିକ sales effort ଦରକାର ନଥାଏ, ତଥାପି କମିଶନ୍ ହାର ଉଚ୍ଚ ରହୁଛି।
Consultation paper ଅନୁସାରେ, motor insuranceର average commission rate ପ୍ରାୟ ୨୪% ଏବଂ ଏହା ୧୩%ରୁ ୫୦% ପର୍ଯ୍ୟନ୍ତ ଥାଇପାରେ।
Original Equipment Manufacturer (OEM) brokers ଏବଂ Motor Insurance Service Providers (MISPs) ମିଶି ନୂଆ ଏବଂ ପୁରୁଣା ଗାଡ଼ିର insurance marketର ପ୍ରାୟ ୩୦% ଅଂଶ ରଖୁଛନ୍ତି।
ଏହି channelମାନେ average ଭାବେ ପ୍ରାୟ ୨୪% commission ପାଉଥିବାବେଳେ, maximum commission ପ୍ରାୟ ୩୧% ପର୍ଯ୍ୟନ୍ତ ଯାଉଛି।
FY25ରେ OEM brokers ଏବଂ MISPs ପ୍ରାୟ ₹୨୯,୦୦୦ କୋଟି premium generate କରିଥିଲେ ଏବଂ ପ୍ରାୟ ₹୭,୦୫୦ କୋଟି commission ଭାବେ ପାଇଥିଲେ।
IRDAIର ଚିନ୍ତା ହେଉଛି, ଅନେକ ଗ୍ରାହକ ଏହି commission structure ବିଷୟରେ ଅବଗତ ନୁହନ୍ତି।
ପୁରୁଣା ଗାଡ଼ିର insuranceରେ ମଧ୍ୟ commissionକୁ ନେଇ IRDAI ପ୍ରଶ୍ନ ଉଠାଇଛି।
ଅନେକ motor dealerଙ୍କ ସହିତ service centre କିମ୍ବା garage ଜଡ଼ିତ ଥାଏ। ତେଣୁ existing customerଙ୍କୁ motor insurance ବିକ୍ରି କରିବାରେ ଅଧିକ sales effort ଲାଗିନଥାଏ ବୋଲି ରେଗୁଲେଟରର ମତ।
ତଥାପି MISPs ପୁରୁଣା ଗାଡ଼ି insuranceରେ average ପ୍ରାୟ ୧୨% commission ପାଉଛନ୍ତି।
ଗାଡ଼ି କିଣିବା ପାଇଁ loan finance କରୁଥିବା bank ଏବଂ NBFCମାନଙ୍କୁ ମଧ୍ୟ IRDAI ଚିହ୍ନଟ କରିଛି। Loan ସହିତ compulsory insurance bundling କରାଯାଉଥିବା କେତେକ ମାମଲାରେ bank ଏବଂ NBFC ପ୍ରାୟ ୧୬% commission ପାଉଥିବା କୁହାଯାଇଛି, ଯେଉଁ ବିଷୟରେ borrower ଅନେକ ସମୟରେ ଅଜ୍ଞାତ ରହିଥାନ୍ତି।
IRDAI କେତେକ OEM-linked brokerଙ୍କ distribution practiceକୁ ନେଇ ମଧ୍ୟ ଚିନ୍ତା ଜଣାଇଛି।
ରେଗୁଲେଟରଙ୍କ ମତରେ, କେତେକ ମାମଲାରେ sponsoring broker କିମ୍ବା OEM-linked structure insurerଙ୍କୁ ଅନ୍ୟ distribution channelରେ lower premium offer କରିବାରେ ପ୍ରଭାବିତ କରିପାରେ।
ଏପରି ପ୍ରକ୍ରିୟା ହେଲେ channel ମଧ୍ୟରେ price competition କମିପାରେ ଏବଂ ଶେଷରେ policyholderଙ୍କୁ ଅଧିକ premium ଦେବାକୁ ପଡ଼ିପାରେ ବୋଲି IRDAI କହିଛି।
Long-term motor insurance policyର remuneration ଏବଂ MISP ଦେଉଥିବା actual service ମଧ୍ୟରେ ସମତୁଳନ ନଥିବା ପ୍ରସଙ୍ଗକୁ ମଧ୍ୟ ରେଗୁଲେଟର ଉଠାଇଛି।
IRDAIର ମୁଖ୍ୟ ପ୍ରସ୍ତାବ ମଧ୍ୟରୁ ଗୋଟିଏ ହେଉଛି motor insuranceକୁ ଅଧିକ digital କରିବା।
ନୂଆ ଏବଂ ପୁରୁଣା ଗାଡ଼ି ପାଇଁ motor insurance productକୁ Motor Insurance Information (MII) platform, ଯଥା Bima Sugamରେ ଉପଲବ୍ଧ କରାଇବା ପ୍ରସ୍ତାବ ରହିଛି।
ଏପରି not-for-profit platform ପ୍ରିମିୟମ୍ର ୫%ରୁ ଅଧିକ platform cost charge ନକରିବା ଉଚିତ ବୋଲି ପ୍ରସ୍ତାବରେ କୁହାଯାଇଛି।
IRDAI motor dealerଙ୍କ insurance selling structureରେ ମଧ୍ୟ ପରିବର୍ତ୍ତନ ଚାହୁଁଛି।
Insurance Distribution Entity (IDE) structure ପୂରଣ କରୁଥିବା motor dealer ଯଦି insurance ବିକ୍ରି କରିବାକୁ ଚାହାନ୍ତି, ତେବେ ସେମାନଙ୍କୁ IDE ଭାବେ register କରିବାକୁ ପଡ଼ିପାରେ।
IDE broker ହେଲେ dealer ଅନେକ insurerଙ୍କ product ବିକ୍ରି କରିପାରିବେ।
ଅନ୍ୟ MISP dealerମାନେ, ଯେଉଁମାନେ IDE structure ପୂରଣ କରୁନାହାନ୍ତି, ସେମାନଙ୍କୁ IDEର Point of Sales Person (PoSP) ଭାବେ tie-up କରିବା କିମ୍ବା ଗୋଟିଏ insurerର associate ହେବାକୁ ପଡ଼ିପାରେ।
ପ୍ରସ୍ତାବିତ ନିୟମ ଅନୁସାରେ, motor dealerମାନଙ୍କୁ MII platform ମାଧ୍ୟମରେ insurance କିଣିବା option prominently display କରିବାକୁ ପଡ଼ିପାରେ।
ଏଥିପାଇଁ dealershipରେ QR code ରଖାଯାଇପାରେ, ଯାହା scan କରି customer ଅନ୍ୟ motor insurance option ଦେଖିପାରିବେ।
ନୂଆ ଗାଡ଼ି କିଣୁଥିବା customerଙ୍କୁ ଏହି digital option ବିଷୟରେ ସ୍ପଷ୍ଟ ତଥ୍ୟ ଦେବାକୁ ମଧ୍ୟ ପ୍ରସ୍ତାବ ରହିଛି।
Customerଙ୍କ mobile numberକୁ Public Insurance Registry (PIR) ସହିତ share କରିବା ପ୍ରସ୍ତାବ ରହିଛି।
ଏହି mobile number ସେହି number ହେବା ଉଚିତ ଯାହା vehicle registration ସମୟରେ transport authorityକୁ ଦିଆଯାଇଥାଏ।
PIR ଏହାକୁ VAHAN vehicle registration system ସହିତ verify କରିପାରିବ। ପରବର୍ତ୍ତୀ ସମୟରେ customerଙ୍କୁ direct message ପଠାଇ mandatory disclosure ଓ option ଦିଆଯାଇଥିଲା କି ନାହିଁ ଯାଞ୍ଚ କରାଯାଇପାରେ।
IRDAI ସ୍ପଷ୍ଟ market conduct requirement ପ୍ରସ୍ତାବ କରିଛି।
ଯଦି customer ସେହି dealer ପାଖରୁ insurance policy କିଣିନଥାନ୍ତି, କେବଳ ଏହି କାରଣରୁ dealer cashless repair service ଅସ୍ୱୀକାର କରିପାରିବେ ନାହିଁ।
Policyholderଙ୍କ ହିତବିରୋଧୀ OEM, IDE କିମ୍ବା dealer agreementକୁ ମଧ୍ୟ ରୋକିବା ପ୍ରସ୍ତାବ ରହିଛି।
ଏଥିରେ insurance sale ପାଇଁ dealerକୁ reward କରୁଥିବା performance-linked incentive plan କିମ୍ବା service-level agreement ଭଳି ବ୍ୟବସ୍ଥା ମଧ୍ୟ ନଜରରେ ଆସିପାରେ।
IRDAIର ମତରେ, mandatory third-party insurance ଏବଂ ନୂଆ ଗାଡ଼ି ପାଇଁ ସହଜରେ ବିକ୍ରି ହୋଇପାରୁଥିବା motor insurance productରେ commission “much lower” ହେବା ଉଚିତ।
ସମଗ୍ର ପ୍ରସ୍ତାବର ଲକ୍ଷ୍ୟ ହେଉଛି motor insurance sectorରେ transparency ବଢ଼ାଇବା, customerଙ୍କୁ ଅଧିକ choice ଦେବା ଏବଂ commissionକୁ actual sales effort ସହିତ ଅଧିକ ସମନ୍ୱୟ କରିବା।
ଭାରତୀୟ କ୍ରିକେଟ୍ ଦଳ ୨୦୨୭ ODI ବିଶ୍ୱକପ୍ ପାଇଁ ପ୍ରସ୍ତୁତ...
ଶ୍ରୀଲଙ୍କା ବିପକ୍ଷ ଦ୍ୱିତୀୟ ODIରେ ଇଂଲଣ୍ଡର ଅଭିଜ୍ଞ ୱିକେ...
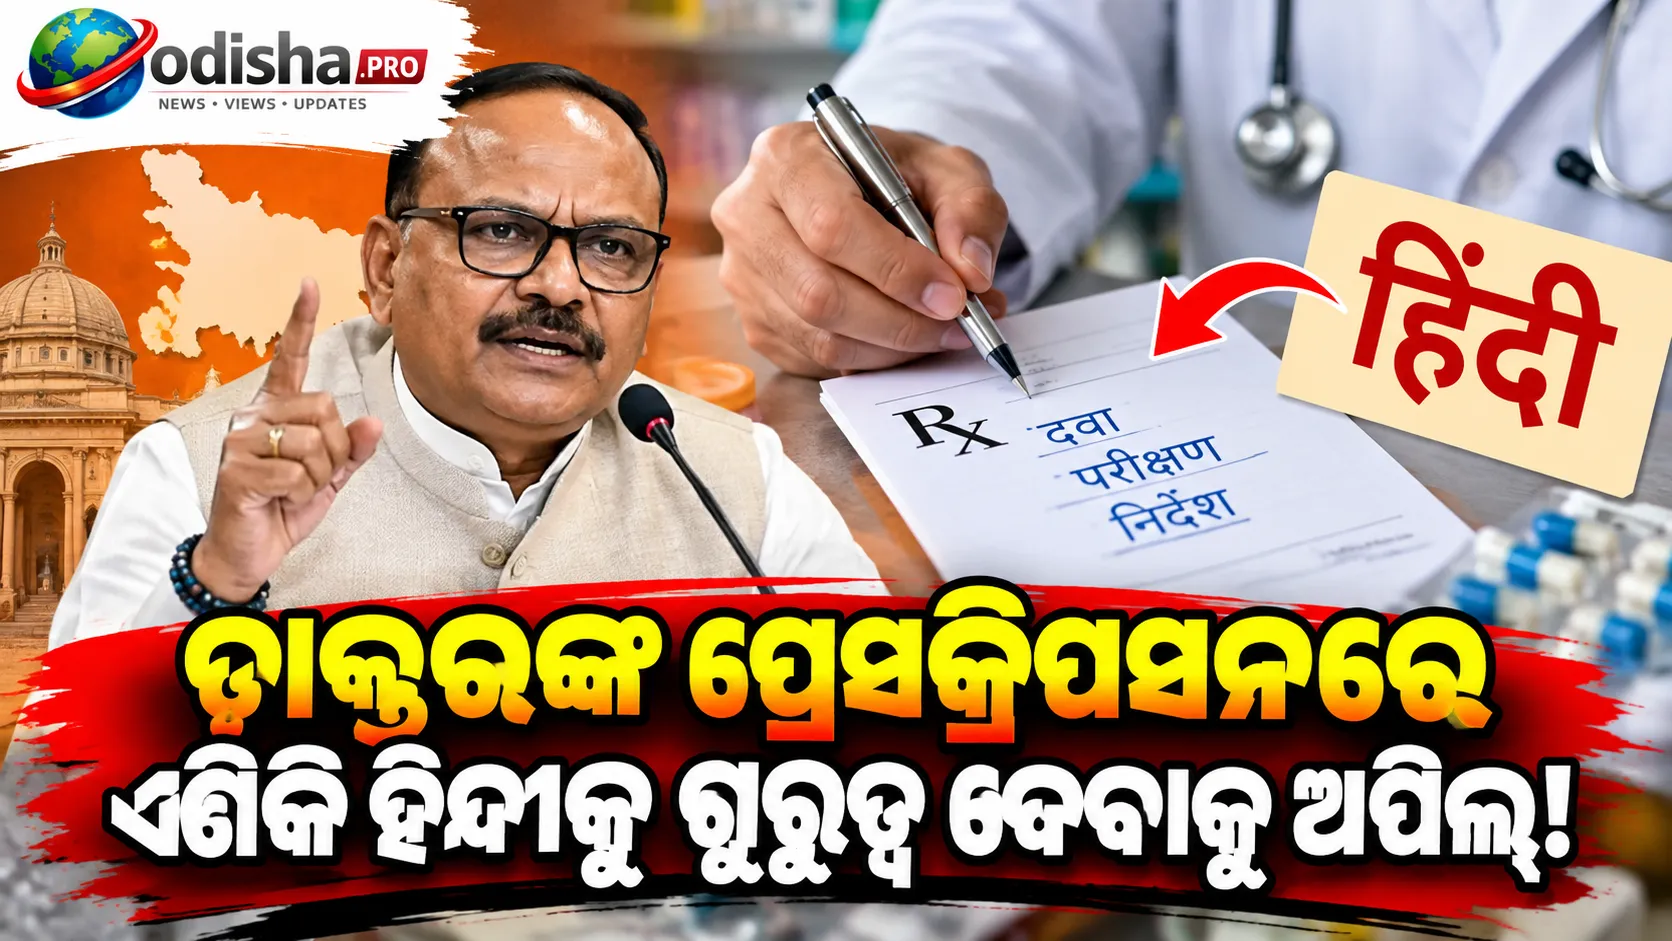
ଉତ୍ତରପ୍ରଦେଶରେ ଚିକିତ୍ସା କ୍ଷେତ୍ରରେ ଭାରତୀୟ ଭାଷାର ବ୍ୟବ...
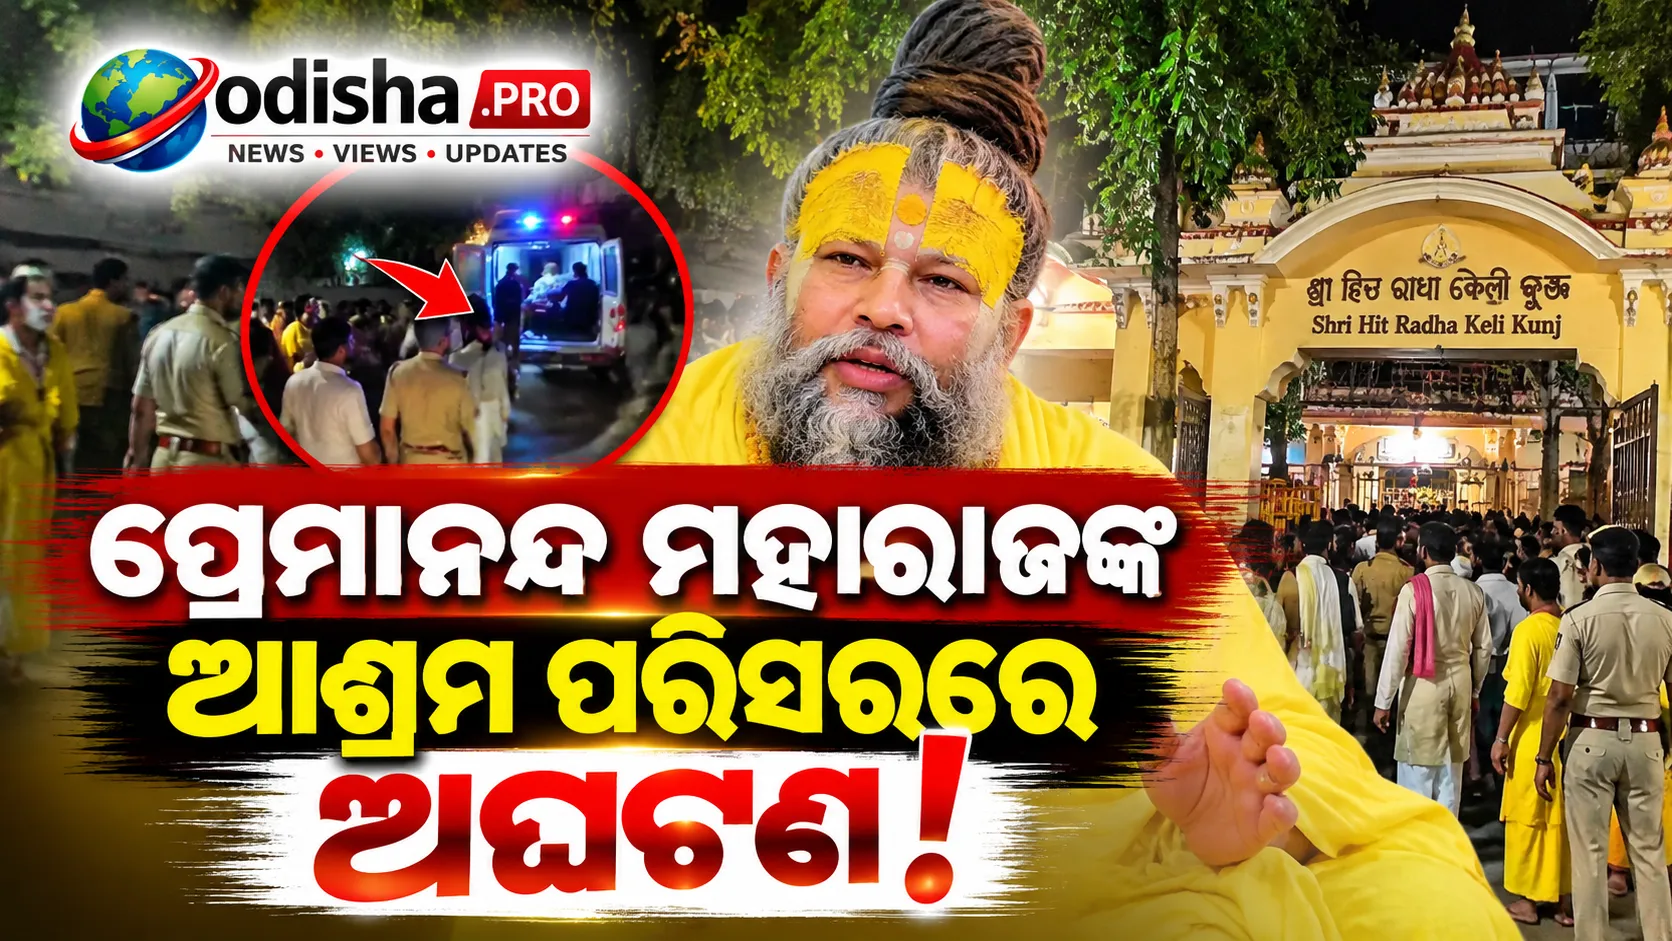
ମଥୁରା: ଉତ୍ତରପ୍ରଦେଶର ମଥୁରା ଜିଲ୍ଲା ବୃନ୍ଦାବନରେ ସନ୍ଥ ପ...
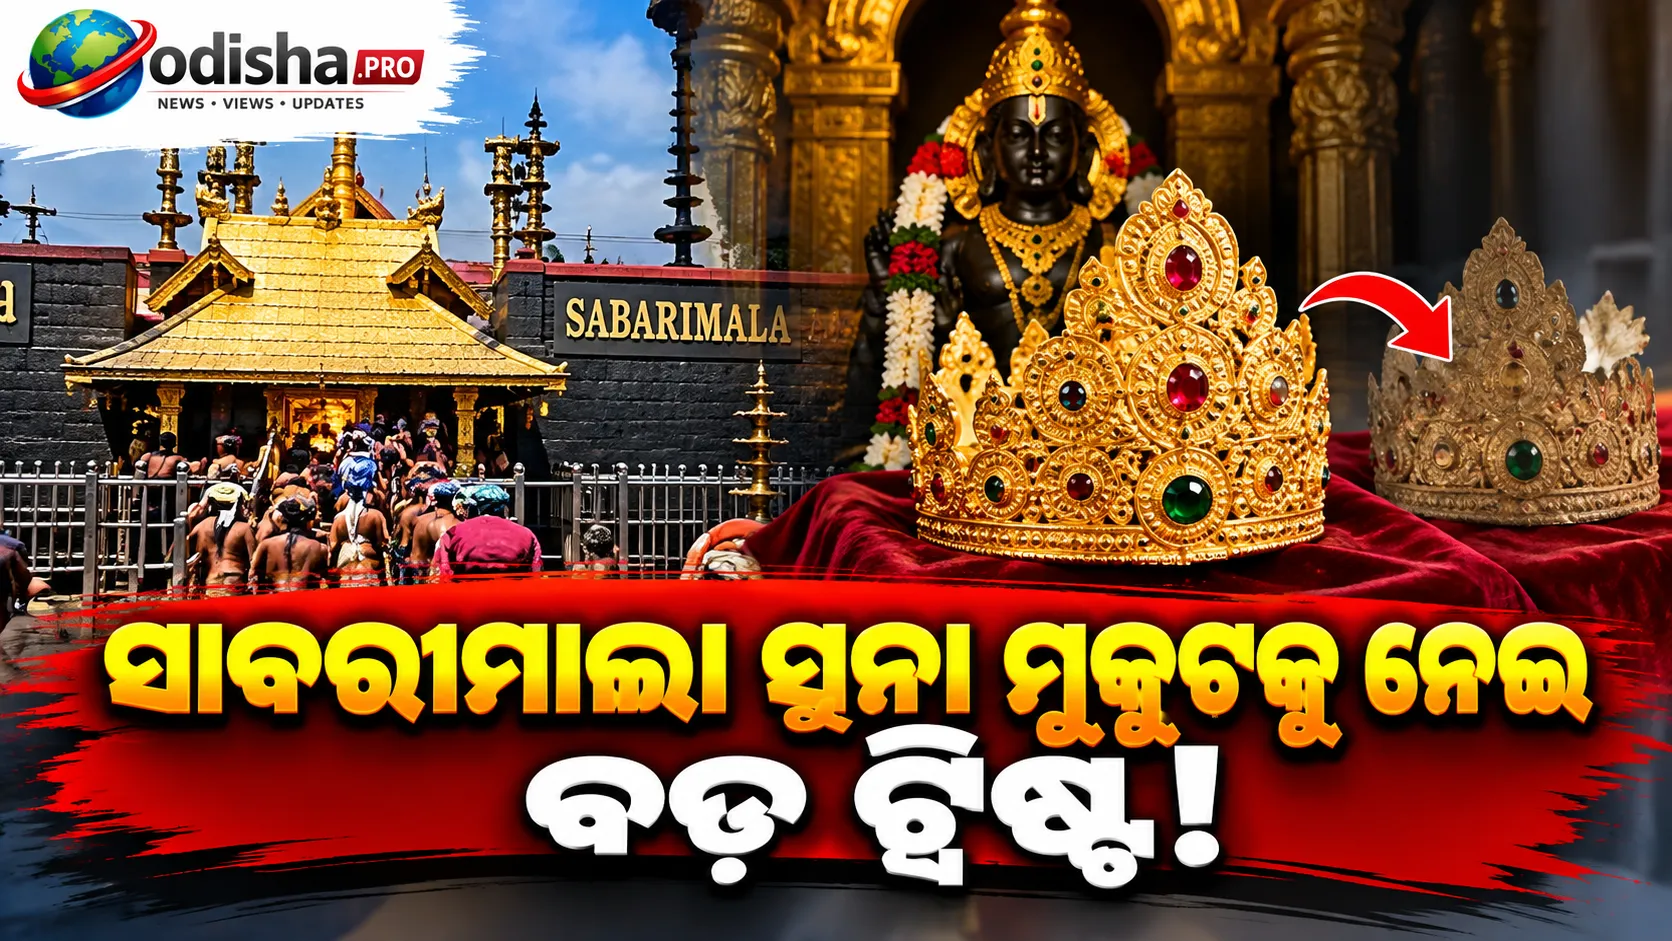
କେରଳର ପ୍ରସିଦ୍ଧସାବରୀମାଲା ଶ୍ରୀ ଆୟପ୍ପା ମନ୍ଦିରର ସୁନା ମ...
ଏସୀୟ କ୍ରୀଡ଼ା ୨୦୨୬ରେ ଶୁକ୍ରବାର ଭାରତୀୟ ବନ୍ଧୁକଚାଳନା ଦଳ...
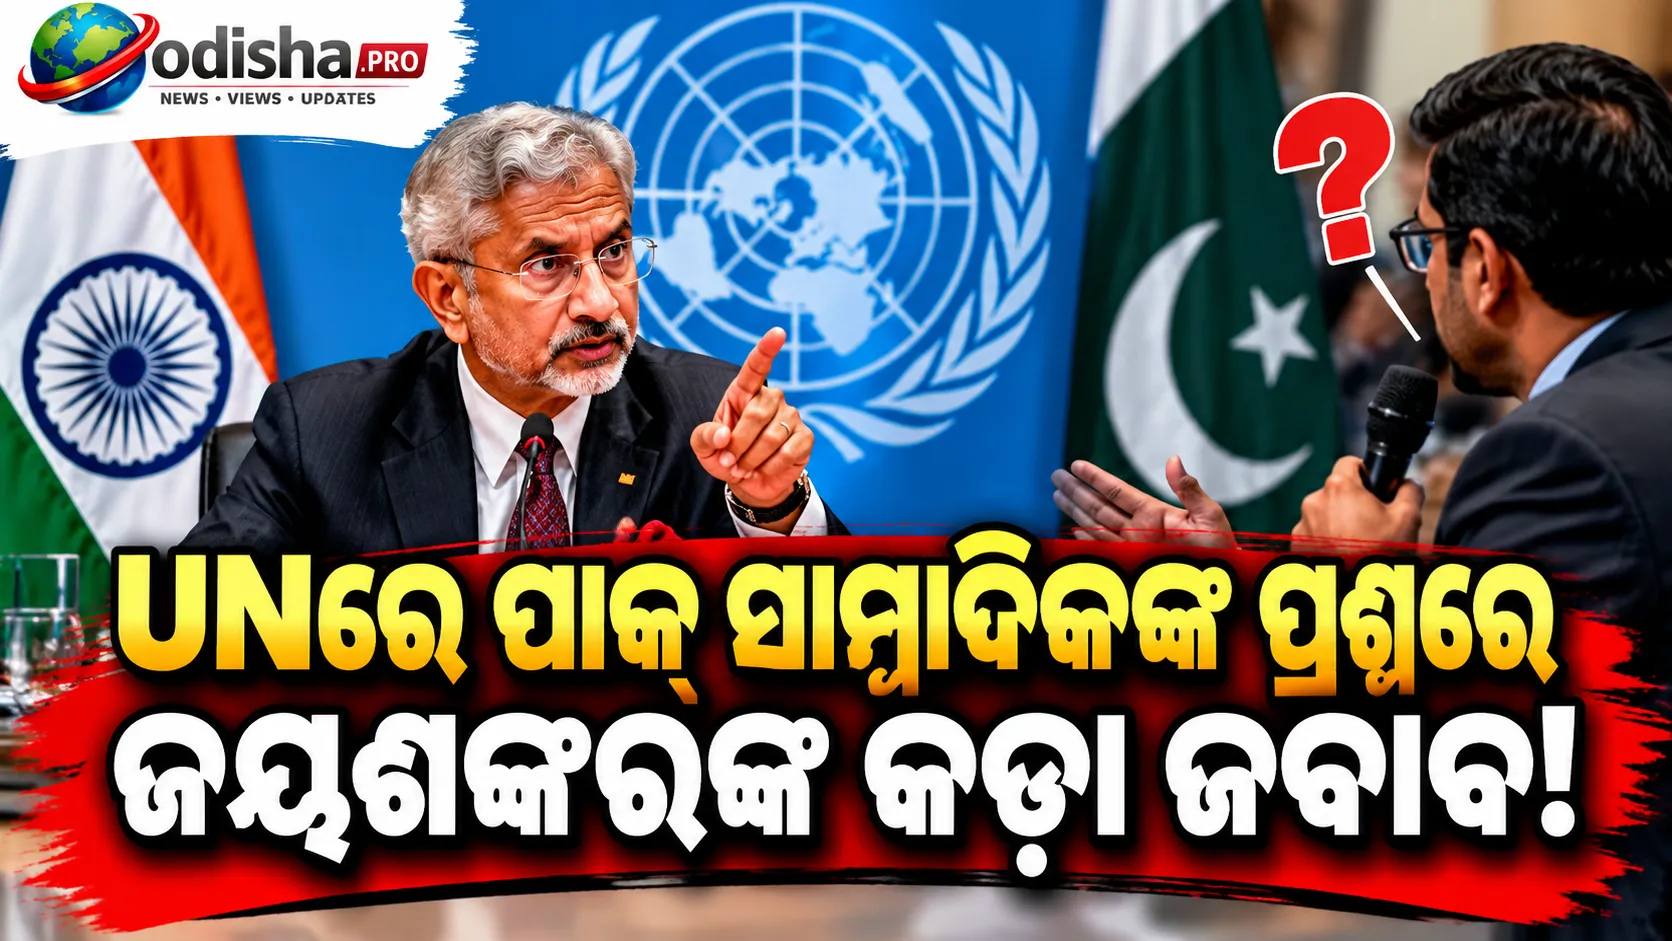
ନ୍ୟୁୟର୍କରେ ଚାଲିଥିବା ୮୧ତମ UN General Assembly ଅଧିବେ...
ଜାପାନରେ ଚାଲିଥିବା ଏସିଆନ୍ ଗେମ୍ସ ୨୦୨୬ର ପୁରୁଷ T20 କ୍ରି...