
ପିଲାଙ୍କ ପାଠପଢ଼ା, ଉଚ୍ଚଶିକ୍ଷା ଓ ଆଗାମୀ ଜୀବନର ଆର୍ଥିକ ଆବଶ୍ୟକତା ପାଇଁ ଅଭିଭାବକମାନେ ଆଗୁଆ ସଞ୍ଚୟ କରିବାକୁ ଚାହାନ୍ତି। ଏଥିପାଇଁ ପବ୍ଲିକ୍ ପ୍ରୋଭିଡେଣ୍ଟ ଫଣ୍ଡ ବା PPF ଏକ ସରକାରୀ ସମର୍ଥିତ ଦୀର୍ଘମିଆଦୀ ସଞ୍ଚୟ ଯୋଜନା। ନାବାଳକ ପିଲାଙ୍କ ନାମରେ ମଧ୍ୟ ଏହି ଆକାଉଣ୍ଟ ଖୋଲାଯାଇପାରିବ। ତେବେ ଏହା ଖୋଲିବା ପୂର୍ବରୁ ଜମା ସୀମା, ଟିକସ ସୁବିଧା, ଟଙ୍କା ଉଠାଣ ଓ ମିଆଦ ସମ୍ପର୍କିତ ନିୟମ ଜାଣିବା ଜରୁରୀ।
୧୮ ବର୍ଷରୁ କମ୍ ବୟସର ପିଲାଙ୍କ ନାମରେ ତାଙ୍କ ମାତା, ପିତା କିମ୍ବା ଆଇନଗତ ଅଭିଭାବକ PPF ଆକାଉଣ୍ଟ ଖୋଲିପାରିବେ। ପିଲା ନାବାଳକ ଥିବା ପର୍ଯ୍ୟନ୍ତ ଅଭିଭାବକ ତାଙ୍କ ପକ୍ଷରୁ ଆକାଉଣ୍ଟ ପରିଚାଳନା କରିବେ।
ଗୋଟିଏ ପିଲାଙ୍କ ନାମରେ ଏକରୁ ଅଧିକ PPF ଆକାଉଣ୍ଟ ଖୋଲିବାର ଅନୁମତି ନାହିଁ। ସେହିପରି ଜେଜେବାପା କିମ୍ବା ଜେଜେମା’ ସାଧାରଣତଃ ନାତିନାତୁଣୀଙ୍କ ନାମରେ ଏହି ଆକାଉଣ୍ଟ ଖୋଲିପାରିବେ ନାହିଁ; ଏଥିପାଇଁ ସେମାନେ ଆଇନଗତ ଅଭିଭାବକ ହୋଇଥିବା ଆବଶ୍ୟକ।
ପିଲାଙ୍କ PPF ଆକାଉଣ୍ଟରେ ବର୍ଷକୁ ସର୍ବନିମ୍ନ ୫୦୦ ଟଙ୍କା ଜମା କରିବାକୁ ପଡ଼ିବ। ଏହି ଯୋଜନାରେ ବାର୍ଷିକ ସର୍ବାଧିକ ଜମା ସୀମା ୧.୫ ଲକ୍ଷ ଟଙ୍କା। କିନ୍ତୁ ଏହି ସୀମା କେବଳ ପିଲାଙ୍କ ଆକାଉଣ୍ଟ ପାଇଁ ଅଲଗା ନୁହେଁ।
ଅଭିଭାବକଙ୍କ ନିଜ PPF ଆକାଉଣ୍ଟ ଓ ସେ ଅଭିଭାବକ ଭାବେ ପରିଚାଳନା କରୁଥିବା ପିଲାଙ୍କ PPF ଆକାଉଣ୍ଟରେ ମିଶି ବର୍ଷକୁ ମୋଟ ଜମା ୧.୫ ଲକ୍ଷ ଟଙ୍କାରୁ ଅଧିକ ହୋଇପାରିବ ନାହିଁ।
ଉଦାହରଣ: ଯଦି ଜଣେ ଅଭିଭାବକ ନିଜ PPF ଆକାଉଣ୍ଟରେ ବର୍ଷକୁ ୧ ଲକ୍ଷ ଟଙ୍କା ଜମା କରୁଛନ୍ତି, ତେବେ ପିଲାଙ୍କ PPF ଆକାଉଣ୍ଟରେ ସେହି ଆର୍ଥିକ ବର୍ଷରେ ସର୍ବାଧିକ ୫୦ ହଜାର ଟଙ୍କା ଜମା କରିପାରିବେ।
PPF ଯୋଜନାର ଏକ ଆକର୍ଷଣୀୟ ଦିଗ ହେଉଛି ଏଥିରେ ମିଳୁଥିବା ଟିକସ ସୁବିଧା। ନିୟମ ଅନୁଯାୟୀ, ଏଥିରେ ଜମା ଉପରେ ଧାରା ୮୦ସି ଅନୁସାରେ ଟିକସ ରିହାତି ମିଳିପାରେ। ଏହି ସୁବିଧା କେବଳ ପୁରୁଣା ଟିକସ ବ୍ୟବସ୍ଥା (Old Tax Regime) ଅନୁସରଣ କରୁଥିବା ଟିକସଦାତାଙ୍କ ପାଇଁ ଉପଲବ୍ଧ। ନୂଆ ଟିକସ ବ୍ୟବସ୍ଥାରେ ଧାରା ୮୦ସି ଅନୁସାରେ ଏହି ରିହାତି ମିଳେ ନାହିଁ।
ଏହା ସହ PPFରେ ମିଳୁଥିବା ସୁଧ ଓ ମିଆଦ ପୂରଣ ପରେ ମିଳୁଥିବା ରାଶି ମଧ୍ୟ ଯୋଜନାର ନିୟମ ଅନୁସାରେ ଟିକସମୁକ୍ତ। ତେବେ ଅଭିଭାବକଙ୍କ ନିଜ ଓ ପିଲାଙ୍କ ଆକାଉଣ୍ଟର ଜମା ମିଶାଇ ଧାର୍ଯ୍ୟ ସୀମା ଭିତରେ ରହିବା ଆବଶ୍ୟକ।
PPF ଏକ ଦୀର୍ଘମିଆଦୀ ସଞ୍ଚୟ ଯୋଜନା। ଏହାର ପ୍ରାରମ୍ଭିକ ମିଆଦ ୧୫ ବର୍ଷ। ତେଣୁ ଆକାଉଣ୍ଟ ଖୋଲିବା ପରେ ତୁରନ୍ତ ସମସ୍ତ ଟଙ୍କା ଉଠାଇବାର ସୁବିଧା ନାହିଁ।
ତେବେ ନିର୍ଦ୍ଦିଷ୍ଟ ସମୟ ଓ ନିୟମ ପୂରଣ ହେଲେ ଆଂଶିକ ଟଙ୍କା ଉଠାଣ କରିହେବ। ସାଧାରଣତଃ ପଞ୍ଚମ ଆର୍ଥିକ ବର୍ଷ ପୂରଣ ପରେ ନିର୍ଦ୍ଦିଷ୍ଟ ହିସାବ ଅନୁସାରେ ଆଂଶିକ ଉଠାଣର ସୁବିଧା ମିଳେ। ପିଲାଙ୍କ ଆକାଉଣ୍ଟରୁ ଟଙ୍କା ଉଠାଇବା ସମୟରେ ଏହା ପିଲାଙ୍କ ହିତ ପାଇଁ ବ୍ୟବହାର ହେଉଥିବା ନେଇ ଘୋଷଣା ଦେବାକୁ ପଡ଼ିପାରେ।
ପିଲା ୧୮ ବର୍ଷ ବୟସରେ ପହଞ୍ଚିବା ପରେ ଆକାଉଣ୍ଟ ପରିଚାଳନା ପାଇଁ ନୂଆ ଔପଚାରିକତା ପୂରଣ କରିବାକୁ ପଡ଼ିବ। ଏଥିପାଇଁ ବ୍ୟାଙ୍କ କିମ୍ବା ଡାକଘରରେ ଆବଶ୍ୟକ KYC ଦଲିଲ, ନିଜର ନମୁନା ଦସ୍ତଖତ ଓ ଅନ୍ୟ ଆବଶ୍ୟକ କାଗଜପତ୍ର ଦାଖଲ କରିବାକୁ ହେବ। ଏହା ପରେ ପିଲା ନିଜେ ଆକାଉଣ୍ଟ ପରିଚାଳନା କରିପାରିବେ।
ଯେଉଁ ଅଭିଭାବକମାନେ ନିଜ ପିଲାଙ୍କ ଭବିଷ୍ୟତ ପାଇଁ ନିୟମିତ ଓ ଦୀର୍ଘମିଆଦୀ ସଞ୍ଚୟ କରିବାକୁ ଚାହାନ୍ତି, ସେମାନଙ୍କ ପାଇଁ PPF ଏକ ବିଚାରଯୋଗ୍ୟ ବିକଳ୍ପ। ଏହାର ସୁଧ ହାର ସରକାର ପ୍ରତି ତିନି ମାସରେ ସମୀକ୍ଷା କରନ୍ତି। ତେଣୁ ଭବିଷ୍ୟତରେ ମିଳିବାକୁ ଥିବା ରିଟର୍ଣ୍ଣ ନିଶ୍ଚିତ ଭାବେ ଏକାଭଳି ରହିବ ବୋଲି ଧରିନେବା ଠିକ୍ ନୁହେଁ।
ଏହା ସହ ୧୫ ବର୍ଷର ଦୀର୍ଘ ମିଆଦ ଓ ଟଙ୍କା ଉଠାଣ ଉପରେ ଥିବା ସୀମାକୁ ମଧ୍ୟ ଧ୍ୟାନ ଦେବା ଜରୁରୀ। ପିଲାଙ୍କ ଉଚ୍ଚଶିକ୍ଷା ପାଇଁ ଯୋଜନା କରିବା ସମୟରେ ମୁଦ୍ରାସ୍ଫୀତି ଓ ଭବିଷ୍ୟତର ଖର୍ଚ୍ଚକୁ ହିସାବରେ ରଖି ଅନ୍ୟ ସଞ୍ଚୟ ବିକଳ୍ପ ସହ ତୁଳନା କରିବା ଉଚିତ।
ଚର୍ମକୁ ଗୋରା ଓ ସୁନ୍ଦର କରିବାର ଦାବି କରୁଥିବା କିଛି ବ୍ୟୁ...
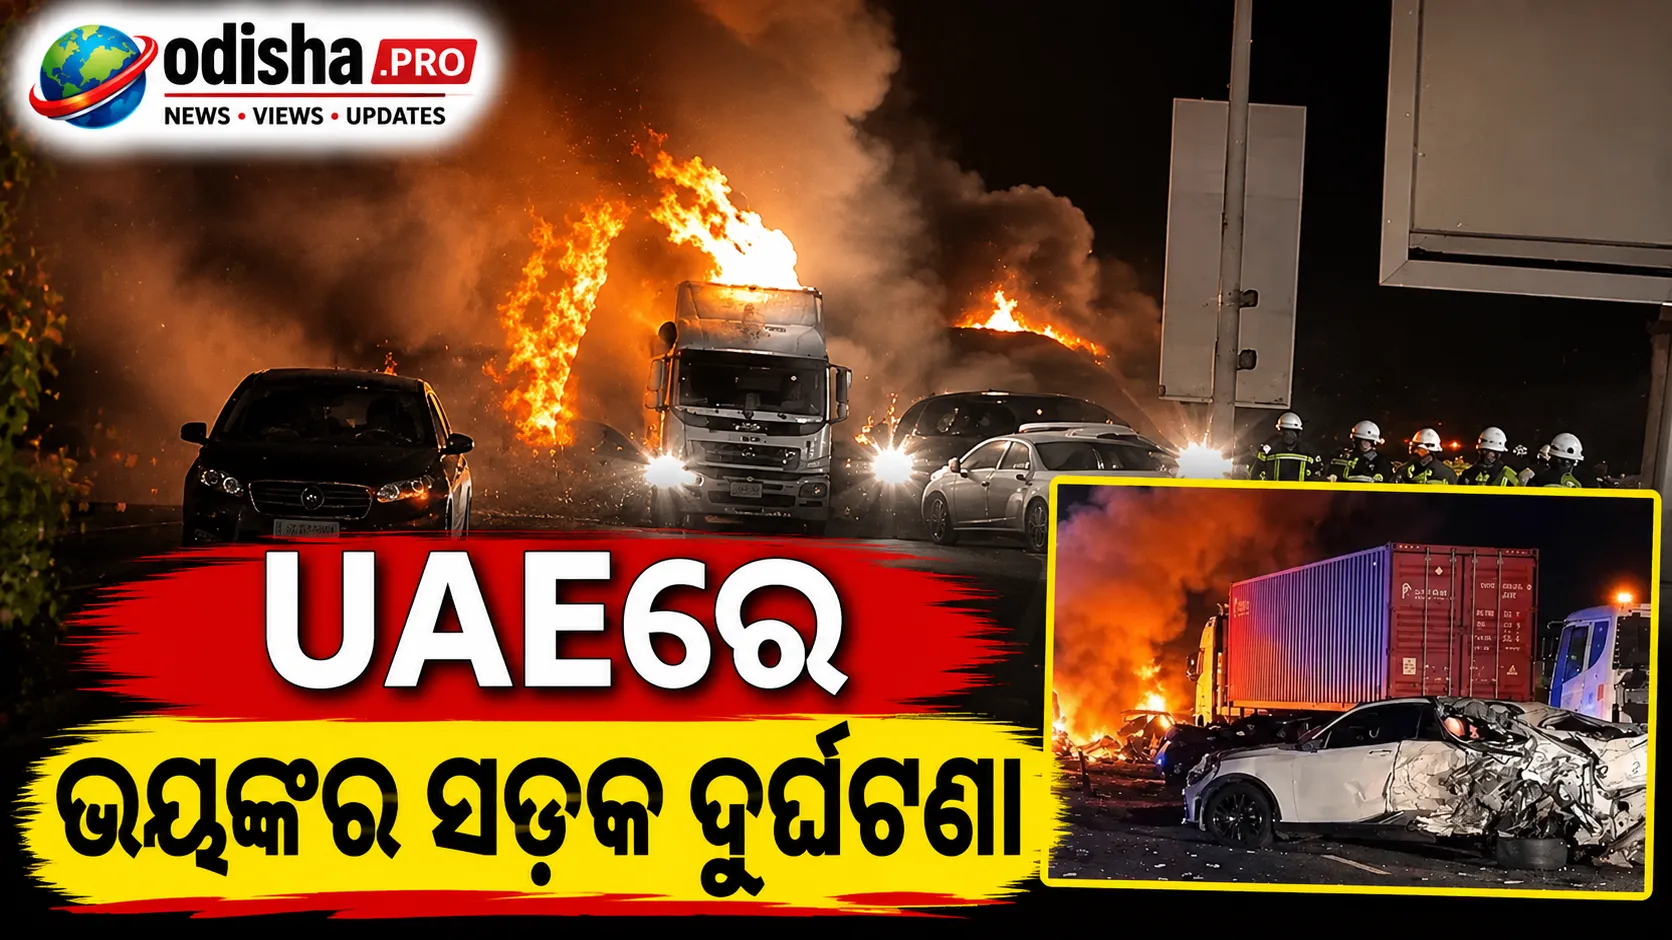
ଫୁଜୈରାରେ ମୃତ୍ୟୁର ତାଣ୍ଡବ, ୨୩ଟି ଗାଡ଼ି ଦୁର୍ଘଟଣାଗ୍ରସ୍ତ...
ଭୁବନେଶ୍ୱର: ବଙ୍ଗୋପସାଗରରେ ସମ୍ଭାବ୍ୟ ବାତ୍ୟାକୁ ନେଇ ଓଡ଼ି...
ବାୟୁ ପ୍ରଦୂଷଣ ଏବେ ଭାରତ ପାଇଁ ଏକ ବଡ଼ ଜନସ୍ୱାସ୍ଥ୍ୟ ସଙ୍କ...
ମାଲାତ୍ୟାରେ ଖସିଲା ସାମରିକ ହେଲିକପ୍ଟର, ଚାରି ଯବାନଙ୍କ ମୃ...
ଭୁବନେଶ୍ୱର: ବଙ୍ଗୋପସାଗରରେ ପୁଣି ଏକ ନୂଆ ପାଣିପାଗ ପ୍ରଣାଳ...
ବଙ୍ଗୋପସାଗରରେ ପୁଣି ଏକ ସମ୍ଭାବ୍ୟ ବାତ୍ୟାକୁ ନେଇ ଚିନ୍ତା...
ଭୁବନେଶ୍ୱର: ବଙ୍ଗୋପସାଗରରେ ପୁଣି ଏକ ସମ୍ଭାବ୍ୟ ଘୂର୍ଣ୍ଣିବ...