
ବୀମା ପଲିସି କିଣିବାବେଳେ ଯଦି ଗ୍ରାହକଙ୍କ ଆବଶ୍ୟକତା ସହିତ ମେଳ ନଥିବା ଏକ ପ୍ରଡକ୍ଟ ବିକ୍ରି କରାଯାଏ, ତେବେ ସେହି ବୀମା ପଲିସି ଭବିଷ୍ୟତରେ ଆର୍ଥିକ ଭାର ହୋଇପାରେ। ଏହି ପ୍ରକାର mis-selling ରୋକିବା ଏବଂ ବୀମା ବିକ୍ରିକୁ ଅଧିକ ସ୍ପଷ୍ଟ ଓ ଦାୟିତ୍ୱଶୀଳ କରିବା ପାଇଁ Insurance Regulatory and Development Authority of India (IRDAI) କିଛି କଠୋର ପ୍ରସ୍ତାବ ରଖିଛି।
IRDAI ତାହାର “Recalibrating Economics of Insurance Distribution” ନାମକ public consultation paperରେ ବୀମା କମ୍ପାନୀ ଏବଂ intermediariesଙ୍କୁ ଅଧିକ ଦାୟିତ୍ୱଶୀଳ କରିବା ପାଇଁ regulatory guardrails ପ୍ରସ୍ତାବ କରିଛି।
ରେଗୁଲେଟରଙ୍କ କହିବା ଅନୁସାରେ unfair business practices ହେଉଛି ଗ୍ରାହକଙ୍କ ଅଭିଯୋଗର ଏକ ପ୍ରମୁଖ କାରଣ। ବିଶେଷକରି mis-selling ବୀମା କ୍ଷେତ୍ର ପ୍ରତି ଲୋକଙ୍କ ବିଶ୍ୱାସକୁ କ୍ଷତି ପହଞ୍ଚାଉଛି ଏବଂ life insurance policyର premature surrenderର ମଧ୍ୟ ଏକ ବଡ଼ କାରଣ ଭାବେ ଦେଖାଯାଉଛି।
IRDAIର ସବୁଠୁ ଗୁରୁତ୍ୱପୂର୍ଣ୍ଣ ପ୍ରସ୍ତାବ ମଧ୍ୟରୁ ଗୋଟିଏ ହେଉଛି suitabilityକୁ enforceable obligation କରିବା।
ଏହାର ଅର୍ଥ, ବୀମା କମ୍ପାନୀ କିମ୍ବା distribution entity ଗ୍ରାହକଙ୍କ ବୟସ, ଆୟ, ଆର୍ଥିକ ଆବଶ୍ୟକତା, risk profile ଏବଂ ପଲିସି କିଣିବାର ଉଦ୍ଦେଶ୍ୟ ବୁଝିବା ପରେ ହିଁ ଉଚିତ ପ୍ରଡକ୍ଟ ସୁପାରିଶ କରିବାକୁ ପଡ଼ିପାରେ।
ନିର୍ଦ୍ଦିଷ୍ଟ ticket size ଉପରେ life insurance ବିକ୍ରି ପାଇଁ documented needs and suitability analysis ବାଧ୍ୟତାମୂଳକ କରିବା ପ୍ରସ୍ତାବ ରହିଛି। ଏହାସହ ସମ୍ପୂର୍ଣ୍ଣ audit trail ରଖିବାକୁ ମଧ୍ୟ କୁହାଯାଇଛି।
ଯଦି ଗ୍ରାହକ suitability assessmentରେ ସୁପାରିଶ ହୋଇଥିବା ପଲିସିକୁ ଛାଡ଼ି ଅନ୍ୟ ପଲିସି ବାଛନ୍ତି, ତେବେ ତାହାର କାରଣ ମଧ୍ୟ ଲିଖିତ ଭାବେ ରେକର୍ଡ କରିବାକୁ ପଡ଼ିପାରେ।
ଗ୍ରାହକଙ୍କ signature କିମ୍ବା consent ନେଇଦେଲେ ବୀମା କମ୍ପାନୀ କିମ୍ବା intermediary ଦାୟିତ୍ୱମୁକ୍ତ ହେବେ ନାହିଁ ବୋଲି ପ୍ରସ୍ତାବରେ ସ୍ପଷ୍ଟ କରାଯାଇଛି।
IRDAI କେତେକ ଉଦାହରଣ ଦେଇଛି, ଯାହା ଭବିଷ୍ୟତରେ mis-selling ଭାବେ ଗଣାଯାଇ regulatory actionର କାରଣ ହୋଇପାରେ।
ଯଥା, regular-premium productକୁ single-premium product ବୋଲି ବିକ୍ରି କରିବା କିମ୍ବା regular-premium life insurance policy ବିକ୍ରି କରିବାବେଳେ ପ୍ରିମିୟମ୍ ବନ୍ଦ ହେଲେ କଣ ହେବ ଏବଂ surrender value କେତେ କମ୍ ହୋଇପାରେ, ସେ ବିଷୟରେ ସ୍ପଷ୍ଟ ତଥ୍ୟ ନଦେବା।
ଏହାସହ କାର୍ଯ୍ୟକ୍ଷମ ବୟସରେ ନଥିବା କିମ୍ବା ଯାହାଙ୍କ ଉପରେ କେହି ନିର୍ଭରଶୀଳ ନାହାନ୍ତି, ସେମାନଙ୍କୁ ଅନୁଚିତ ଭାବେ life insurance କିମ୍ବା term insurance ବିକ୍ରି କରିବା ମଧ୍ୟ ଚିହ୍ନଟ କରାଯାଇଛି।
ସ୍ଥିର ଆୟ ନଥିବା ଗ୍ରାହକଙ୍କୁ ପ୍ରତିବର୍ଷ ପ୍ରିମିୟମ୍ ଦେବାକୁ ପଡ଼ୁଥିବା regular-premium life insurance product ବିକ୍ରି କରିବାକୁ ମଧ୍ୟ ଉଚିତ ମନାଯାଇନାହିଁ।
IRDAI ULIP ବିକ୍ରିକୁ ନେଇ ମଧ୍ୟ ବିଶେଷ ସତର୍କତା ପ୍ରସ୍ତାବ କରିଛି।
Risk-averse customer କିମ୍ବା କାର୍ଯ୍ୟକ୍ଷମ ବୟସ ଛାଡ଼ିଥିବା ଗ୍ରାହକଙ୍କୁ mortality charges, capital risk ଏବଂ returnsର uncertainty ବିଷୟରେ ସ୍ପଷ୍ଟ ତଥ୍ୟ ଦେଇନଥିବାବେଳେ ULIP ବିକ୍ରି କଲେ, ତାହା mis-selling ଭାବେ ଦେଖାଯାଇପାରେ।
Participating କିମ୍ବା ULIP life insurance productରେ assured return ମିଳିବ ବୋଲି ଭୁଲ ପ୍ରତିଶ୍ରୁତି ଦେବାକୁ ମଧ୍ୟ ରେଗୁଲେଟର ଚିହ୍ନଟ କରିଛି।
IRDAI ବିଶେଷକରି insurance productକୁ bank fixed depositର ବିକଳ୍ପ କିମ୍ବା ସମାନ ପ୍ରଡକ୍ଟ ଭାବେ ବିକ୍ରି କରିବା ପ୍ରଥା ଉପରେ ଆପତ୍ତି ଜଣାଇଛି।
Bank depositଠାରୁ କମ୍ କିମ୍ବା ସମାନ return ଥିଲେ ମଧ୍ୟ non-participating life insurance productକୁ depositର ବିକଳ୍ପ ଭାବେ ଦେଖାଇବା mis-sellingର ଉଦାହରଣ ହୋଇପାରେ।
Insurance productକୁ fixed-income deposit କିମ୍ବା high-return investment product ବୋଲି ବିକ୍ରି କରିବାକୁ ମଧ୍ୟ ରେଗୁଲେଟର ଚିହ୍ନଟ କରିଛି।
ଗ୍ରାହକଙ୍କୁ ବର୍ତ୍ତମାନର policy surrender କିମ୍ବା cancel କରି ଅଧିକ return ମିଳିବ ବୋଲି ନୂଆ policy କିଣିବାକୁ ପ୍ରେରିତ କରିବା ମଧ୍ୟ misleading practice ଭାବେ ଦେଖାଯାଇପାରେ।
High-value single-premium policy ଯେଉଁଥିରେ liquidity କମ୍ ଏବଂ insurance coverage ମଧ୍ୟ ଦୁର୍ବଳ, ସେଗୁଡ଼ିକୁ ମଧ୍ୟ IRDAI ଉଦାହରଣ ଭାବେ ଉଲ୍ଲେଖ କରିଛି।
IRDAI ପ୍ରସ୍ତାବ ଅନୁସାରେ promotional materialରେ factual ଏବଂ ସହଜରେ ବୁଝିହେବା ଭାଷା ବ୍ୟବହାର କରାଯିବା ଉଚିତ।
Policyଟି single premium କି regular premium, return guaranteed କି ନୁହେଁ ଏବଂ ULIPରେ କେଉଁ risk ଅଛି, ଏ ସମସ୍ତ ବିଷୟ ସ୍ପଷ୍ଟ ଓ bold ଭାବରେ ଲେଖିବା ପ୍ରସ୍ତାବ ରହିଛି।
Insurance product ବିକ୍ରିରେ କମ୍ପାନୀ କିମ୍ବା intermediary କେତେ commission ନେଉଛନ୍ତି କିମ୍ବା କେମିତି commission policy ରହିଛି, ସେଥିରେ ମଧ୍ୟ ଗ୍ରାହକଙ୍କୁ ଅଧିକ transparency ଦେବାକୁ ପ୍ରସ୍ତାବ ରହିଛି।
IRDAI direct କିମ୍ବା indirect, monetary କିମ୍ବା non-monetary—ସମସ୍ତ ପ୍ରକାର remunerationକୁ regulatory purpose ପାଇଁ commissionର ପରିଭାଷା ଭିତରେ ଆଣିବା ପ୍ରସ୍ତାବ ରଖିଛି।
Bank ଏବଂ NBFC staffଙ୍କ ପାଇଁ volume-linked କିମ୍ବା reward-linked insurance sales incentiveକୁ ନିଷେଧ କରିବାକୁ ମଧ୍ୟ ପ୍ରସ୍ତାବ ରହିଛି।
Foreign trip, domestic trip, luxury gift, milestone bonus ଏବଂ contest reward ଭଳି incentive ବୀମା ବିକ୍ରି ସହିତ ଜଡ଼ିତ ରହୁଥିବାରୁ ଏହା salespersonଙ୍କୁ customer suitabilityଠାରୁ sales targetକୁ ଅଧିକ ଗୁରୁତ୍ୱ ଦେବାକୁ ପ୍ରେରିତ କରିପାରେ ବୋଲି IRDAIର ମତ।
IRDAI ଆଉ ଏକ ବଡ଼ ପ୍ରସ୍ତାବରେ ବୀମା ବିକ୍ରି କରିଥିବା salespersonଙ୍କ functional identityକୁ ସେହି policy ସହିତ tag କରିବାକୁ କହିଛି।
ଏଥିରେ specified persons, salespersons, Point of Sales Persons (PoSPs), insurance agents ଏବଂ associates ସାମିଲ ହୋଇପାରନ୍ତି।
Mis-sellingର କୌଣସି ଘଟଣା ରେକର୍ଡ ହେଲେ ସମ୍ପୃକ୍ତ ବ୍ୟକ୍ତିଙ୍କ performance recordରେ ଏହା ଦର୍ଶାଇବା ଏବଂ ଭବିଷ୍ୟତରେ public domainରେ ମଧ୍ୟ ରଖିବା ପ୍ରସ୍ତାବ ରହିଛି।
ଏହାର ଉଦ୍ଦେଶ୍ୟ ହେଉଛି commission disincentive ଲାଗୁ କରିବା, accountability ନିର୍ଦ୍ଧାରଣ କରିବା, ଭବିଷ୍ୟତ employerଙ୍କୁ ତଥ୍ୟ ଦେବା ଏବଂ ଗ୍ରାହକଙ୍କୁ salespersonଙ୍କ mis-selling history ବିଷୟରେ ଜଣାଇବା।
ଏହି ବ୍ୟବସ୍ଥା Public Insurance Registry ମାଧ୍ୟମରେ ସକ୍ରିୟ କରିବାକୁ IRDAI ପ୍ରସ୍ତାବ କରିଛି।
Mis-selling ପ୍ରମାଣିତ ହେଲେ insurerଙ୍କ ପକ୍ଷରୁ commission claw-back ବ୍ୟବସ୍ଥା ଆଣିବାକୁ ମଧ୍ୟ IRDAI ପ୍ରସ୍ତାବ ରଖିଛି।
ସମଗ୍ର ପ୍ରସ୍ତାବର ମୁଖ୍ୟ ଲକ୍ଷ୍ୟ ହେଉଛି ଗ୍ରାହକଙ୍କ ପାଇଁ ବୀମା ପ୍ରଡକ୍ଟ ସତ୍ୟରେ ଉପଯୁକ୍ତ କି ନୁହେଁ, ପ୍ରଡକ୍ଟକୁ କେମିତି ବ୍ୟାଖ୍ୟା କରାଯାଉଛି ଏବଂ ବିକ୍ରେତାଙ୍କ incentive ଗ୍ରାହକଙ୍କ ହିତବିରୋଧୀ କି ନୁହେଁ—ଏହା ଉପରେ ଅଧିକ ନଜର ରଖିବା।
ନୂଆଦିଲ୍ଲୀ: ଯୁବ ବୟସରେ ହାର୍ଟ ଆଟାକ୍‌ର ଘଟଣା ନେଇ ଚ...
ଓଡ଼ିଶାରେ ବର୍ଷାର ପ୍ରକୋପ ଜାରି ରହିଛି। ଗଭୀର ଅବପାତର ପ୍ର...
ଓଡ଼ିଶା ଉପରେ ଦୁର୍ବଳ ହେଲା ଗଭୀର ଅବପାତ; ଡିପ୍ରେସନ୍&zwnj...
ଅନେକ ଲୋକ ୩୦ ବର୍ଷ ବୟସରେ ନିଜକୁ ସୁସ୍ଥ ମନେ କରନ୍ତି ଏବଂ...
କିଡନୀ ପ୍ରତିରୋପଣ ପାଇଁ ମାନବ ଅଙ୍ଗର ଅଭାବ ଏକ ବଡ଼ ସମସ୍ୟା...
ଉତ୍ତରପ୍ରଦେଶରେ ଚିକିତ୍ସା କ୍ଷେତ୍ରରେ ଭାରତୀୟ ଭାଷାର ବ୍ୟବ...
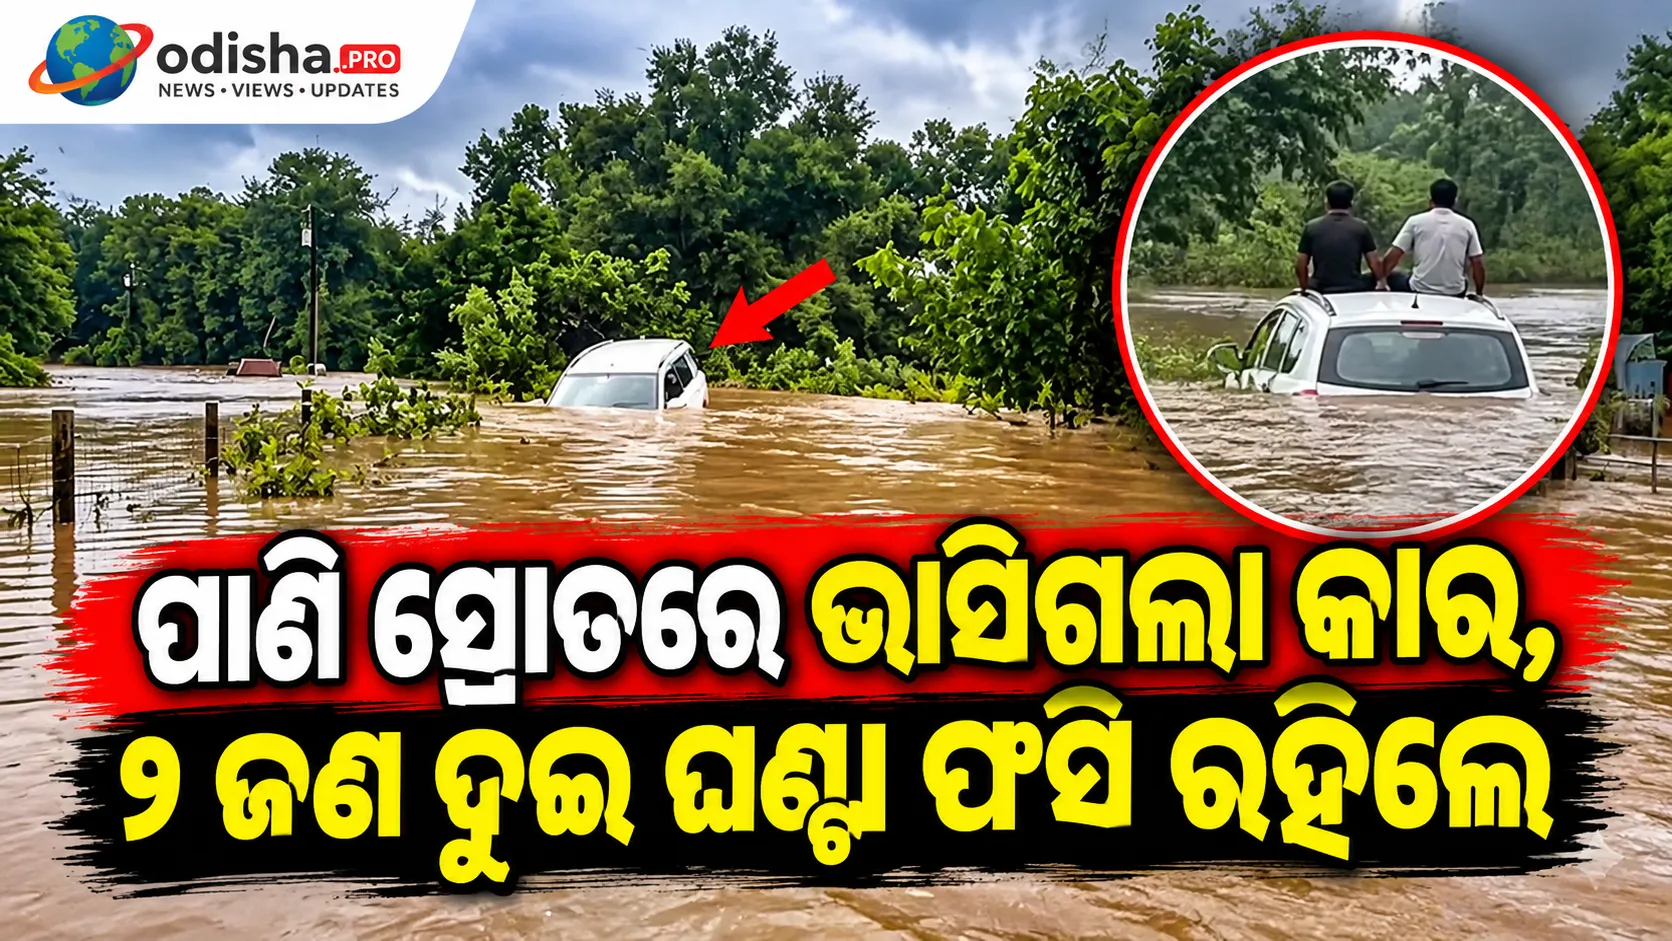
ଓଡ଼ିଶାରେ ଲଗାଣ ବର୍ଷା ଯୋଗୁଁ ବିଭିନ୍ନ ଜିଲ୍ଲାରେ ବନ୍ୟା ଓ...
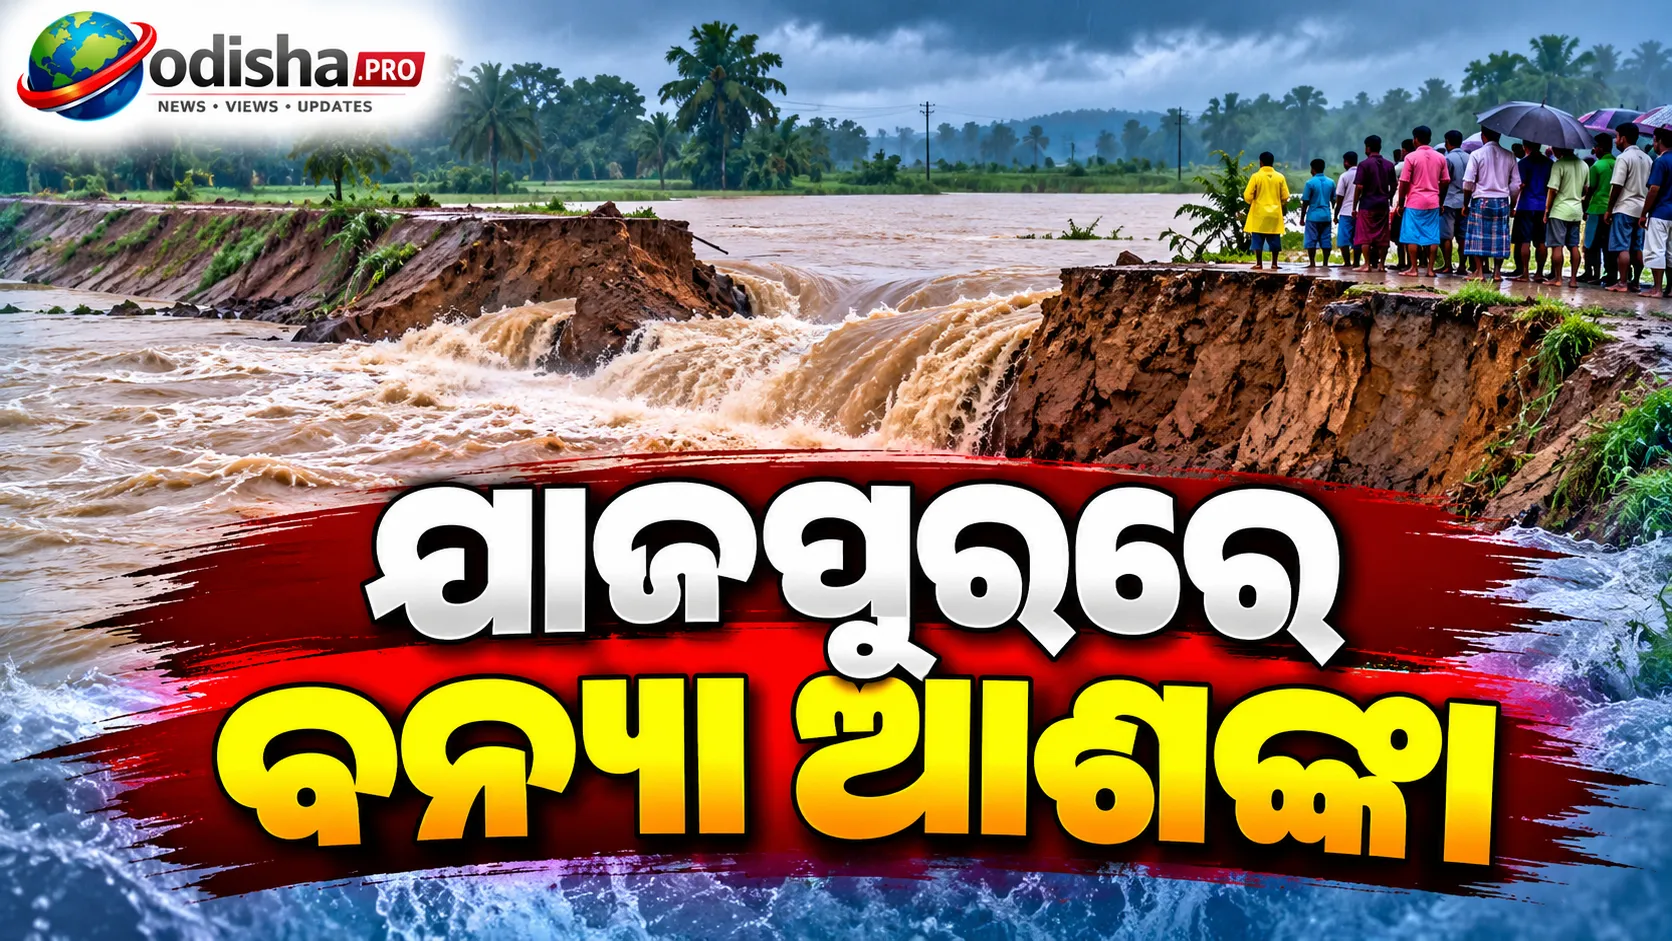
ଯାଜପୁର ଜିଲ୍ଲା ଦଶରଥପୁର ଅଞ୍ଚଳରେ କାଣୀ ନଦୀର ବନ୍ଧ ପୁଣି...