
ation, procedure ଓ medicine ଖର୍ଚ୍ଚ ଅଧିକ ହୋଇପାରେ। ଏହାର ଅର୍ଥ ଏନୁହେଁ ଯେ metro cityରେ ରହୁଥିବା ସମସ୍ତଙ୍କୁ ସବୁଠାରୁ ବଡ଼ policy ନେବାକୁ ପଡ଼ିବ। ବରଂ ଆପଣ ଯେଉଁ hospitalରେ treatment ନେବାର ସମ୍ଭାବନା ଅଧିକ, ସେଠାରେ ହୋଇପାରୁଥିବା major hospitalisationର ଖର୍ଚ୍ଚ ଅନୁସାରେ cover ମୂଲ୍ୟାଙ୍କନ କରିବା ଦରକାର।
Family floater policy ନେବା ବେଳେ ଏହା ବୁଝିବା ଅତ୍ୟନ୍ତ ଜରୁରୀ ଯେ ସମଗ୍ର sum insured ସମସ୍ତଙ୍କ ପାଇଁ ଗୋଟିଏ common pool।
ଉଦାହରଣ ସ୍ୱରୂପ, ୪ ଜଣଙ୍କ ପାଇଁ ₹୧୫ ଲକ୍ଷର family floater ଥିଲେ ପ୍ରତ୍ୟେକ ବ୍ୟକ୍ତିଙ୍କ ପାଇଁ ଅଲଗା ₹୧୫ ଲକ୍ଷ cover ରହିବ ନାହିଁ। ଜଣେ ସଦସ୍ୟଙ୍କ major surgeryରେ ଯଦି ଏହି poolର ବଡ଼ ଅଂଶ ବ୍ୟବହାର ହୋଇଯାଏ, ତେବେ ସେହି ବର୍ଷରେ ଅନ୍ୟ ସଦସ୍ୟଙ୍କ ପାଇଁ ଉପଲବ୍ଧ cover କମିପାରେ।
ଯୁବ ପରିବାର ପାଇଁ family floater ଉପଯୋଗୀ ହୋଇପାରେ, କିନ୍ତୁ ବୟସ୍କ ସଦସ୍ୟ କିମ୍ବା ଅଲଗା health requirement ଥିଲେ individual policy ବିଷୟରେ ମଧ୍ୟ ଭାବିବା ଦରକାର।
Health insurance ନେବାବେଳେ କେବଳ sum insured କେତେ ତାହା ଦେଖିଲେ ହେବ ନାହିଁ। Diabetes, hypertension କିମ୍ବା thyroid ଭଳି pre-existing condition ପାଇଁ policy ଅନୁସାରେ waiting period ଥାଇପାରେ।
ଅର୍ଥାତ୍ ₹୧୦ ଲକ୍ଷ କିମ୍ବା ₹୨୦ ଲକ୍ଷର policy ଥିଲେ ମଧ୍ୟ ସମସ୍ତ medical expense ପ୍ରଥମ ଦିନରୁ cover ହେବ ବୋଲି ଧରିନେବା ଠିକ୍ ନୁହେଁ।
Policy କିଣିବାବେଳେ medical history ସଠିକ୍ ଭାବେ disclose କରିବା ଏବଂ pre-existing disease ପାଇଁ coverage କେବେ ଆରମ୍ଭ ହେବ ତାହା ବୁଝିବା ଆବଶ୍ୟକ।
ଧରନ୍ତୁ ଆପଣଙ୍କ ପାଖରେ ₹୧୦ ଲକ୍ଷର policy ଅଛି। ଏହାର ଅର୍ଥ ଏନୁହେଁ ଯେ admissible hospital billର ସମ୍ପୂର୍ଣ୍ଣ ₹୧୦ ଲକ୍ଷ insurer ଦେବ।
Copayment, deductible, room-rent limit ଓ disease-specific sub-limit ଭଳି policy conditions ଆପଣଙ୍କ out-of-pocket expense ବଢ଼ାଇପାରେ।
ଉଦାହରଣ ସ୍ୱରୂପ, policyରେ ୨୦% copayment ଥିଲେ ₹୧୦ ଲକ୍ଷର admissible claimରେ ପ୍ରାୟ ₹୨ ଲକ୍ଷ ଖର୍ଚ୍ଚ ନିଜ ପକ୍ଷରୁ ବହନ କରିବାକୁ ପଡ଼ିପାରେ, ଅନ୍ୟ policy restrictions ଥିଲେ ସେଗୁଡ଼ିକ ଅଲଗା।
ଅନେକ ଚାକିରିଜୀବୀଙ୍କ ପାଖରେ employer-provided health insurance ଥାଏ। କିନ୍ତୁ ଏହାକୁ ପରିବାରର ଏକମାତ୍ର health protection ଭାବେ ଧରିନେବା ପୂର୍ବରୁ policyର limit ଓ employment ସହ ତାହାର ସମ୍ପର୍କ ଯାଞ୍ଚ କରିବା ଦରକାର।
ଚାକିରି ବଦଳିଲେ କିମ୍ବା employment ଶେଷ ହେଲେ ସେହି cover ଚାଲୁ ରହିବ କି ନାହିଁ, ଏହା ମଧ୍ୟ ବିଚାର କରିବା ଆବଶ୍ୟକ।
Health insuranceକୁ ଗୋଟିଏଥର କିଣି ସାରାଜୀବନ ପାଇଁ ସେଇ coverରେ ରହିବା ଉଚିତ୍ ନୁହେଁ। ବିବାହ, ସନ୍ତାନ ଜନ୍ମ, ନୂଆ loan, ମାତାପିତାଙ୍କ ଦାୟିତ୍ୱ ବଢ଼ିବା, ନୂଆ medical condition କିମ୍ବା incomeରେ ବଡ଼ ପରିବର୍ତ୍ତନ ଭଳି life transition ସମୟରେ policy review କରିବା ଆବଶ୍ୟକ।
ଏଥିପାଇଁ ଗୋଟିଏ universal number ନାହିଁ। ବୟସ, personal ଓ family medical history, ରହୁଥିବା ସହର, ସମ୍ଭାବ୍ୟ hospitalisation cost, family size, policy terms ଓ premium ବହନ କରିବାର କ୍ଷମତା—ଏସବୁକୁ ମିଶାଇ cover ନିର୍ଦ୍ଧାରଣ କରିବା ଉଚିତ୍।
ମୁଖ୍ୟ କଥା ହେଉଛିବଡ଼ cover କିଣିବା ନୁହେଁ, ବରଂ ଆପଣଙ୍କ ସମ୍ଭାବ୍ୟ medical expenseକୁ ବାସ୍ତବରେ କେତେ ଦୂର cover କରିପାରିବ ତାହା ବୁଝିବା।
ଦିଲ୍ଲୀରେ ଆଉ ଏକ କୋଠା ଭୁଶୁଡ଼ିବା ଘଟଣା ସାମ୍ନାକୁ ଆସିଛି।...
ମୋଦୀଙ୍କ ୨୫ ବର୍ଷର ଶାସନ ଯାତ୍ରାକୁ ମାଝୀଙ୍କ ପ୍ରଶଂସା, &l...
ନାନୀ ଓ ନିର୍ଦ୍ଦେଶକ ଶ୍ରୀକାନ୍ତ ଓଡେଲାଙ୍କ ଫିଲ୍ମ **&lsqu...
ଭାରତର K-Pop ପ୍ରଶଂସକଙ୍କ ପାଇଁ ଆସିଛି ବଡ଼ ଖୁସି ଖବର। ବି...
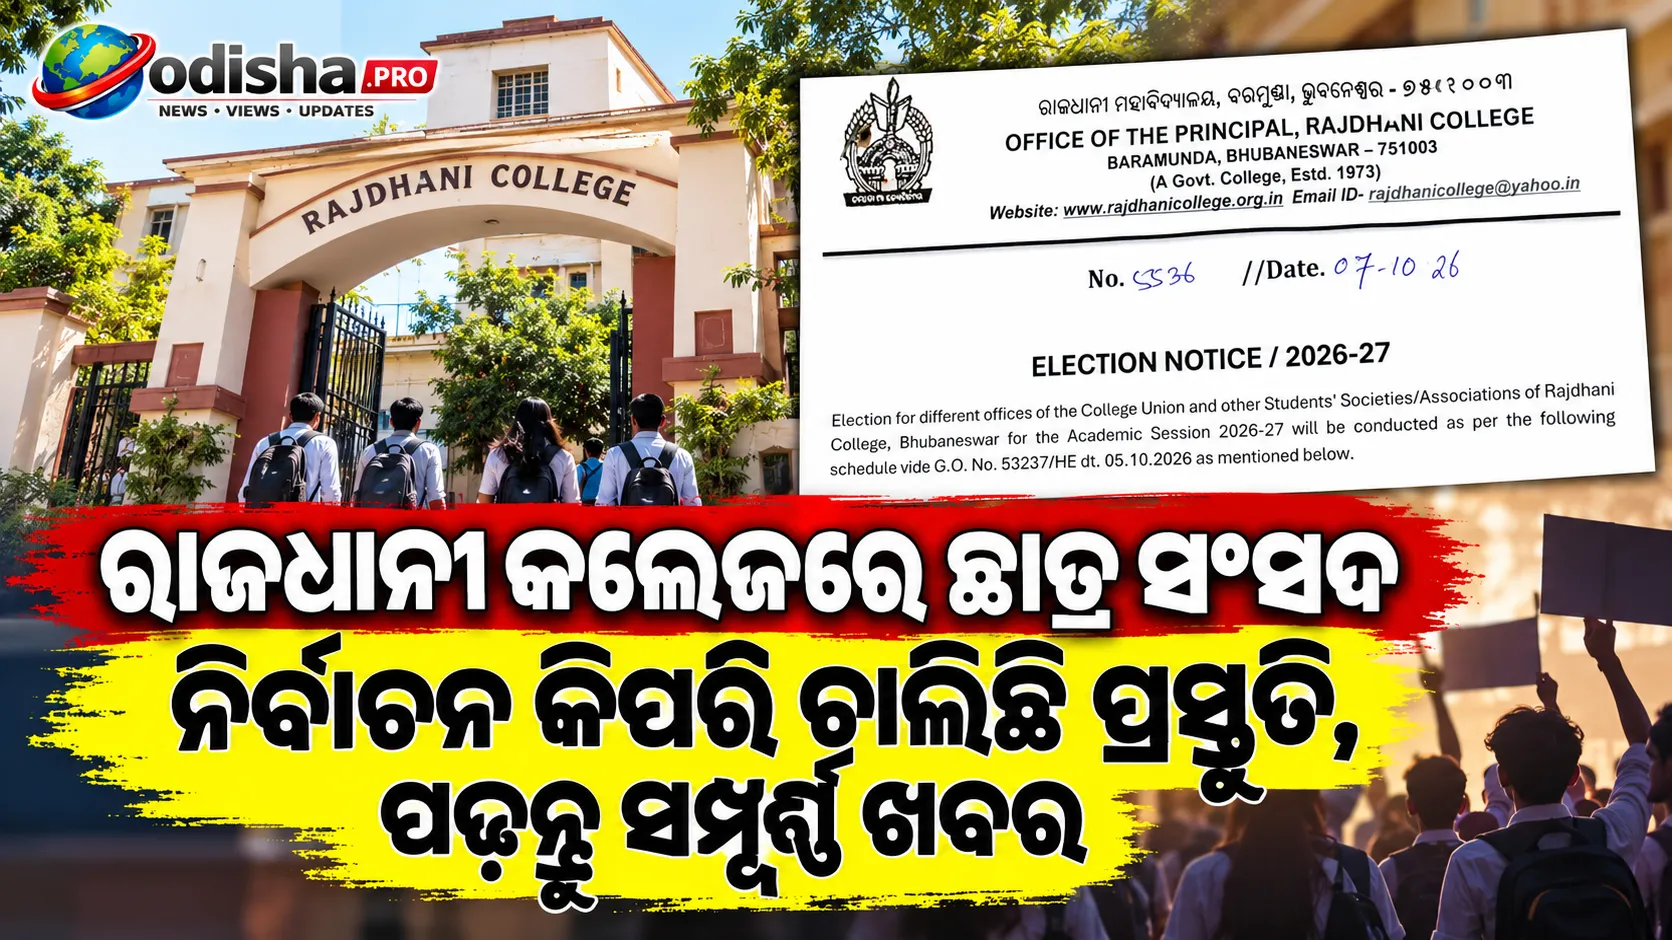
ଭୁବନେଶ୍ୱର: ରାଜଧାନୀ କଲେଜରେ ୨୦୨୬-୨୭ ଶିକ୍ଷାବର୍ଷ ପାଇଁ...
ରେପୋ ରେଟ୍‌ ବଢ଼ିଲା, ପେଟ୍ରୋଲ-ଡିଜେଲ୍‌ ଓ ରାସ...
ନିତେଶ ତିୱାରୀଙ୍କ ନିର୍ଦ୍ଦେଶିତ ଦୁଇ ଭାଗର ମହାକାବ୍ୟ ଫିଲ୍...
ଦୀପାବଳି-ଛଠ୍ ପୂର୍ବରୁ ଟ୍ରେନ୍ରେ ନୋ ରୁମ୍, ଆକାଶଛୁଆଁ ବିମ...