Credit cardରେ ₹50,000ର bill ଆସିଥିଲେ payment screenରେ minimum amount due ₹3,000 ଦେଖି ଅନେକଙ୍କୁ ବଡ଼ ରାହତ ମିଳିଥିବାଭଳି ଲାଗିପାରେ। କିନ୍ତୁ ଏହି ₹3,000 ଦେବାର ଅର୍ଥ ₹50,000ର debt କମିଗଲା ବୋଲି ନୁହେଁ।
Minimum due ସାଧାରଣତଃ card accountକୁ overdue କିମ୍ବା payment defaultରୁ ବଞ୍ଚାଇବା ପାଇଁ ଆବଶ୍ୟକ ଅତି କମ୍ payment। ଏହା total outstanding clear କରିବାର repayment plan ନୁହେଁ।
Cash-flow problem ଥିବା ସମୟରେ ₹50,000 ବଦଳରେ ₹3,000 ଦେବା ସହଜ ଲାଗେ। Immediate payment କମିଯାଏ ଏବଂ ବାକି amount ପରବର୍ତ୍ତୀ billing cycleକୁ ଯାଇଥାଏ।
କିନ୍ତୁ ଏହି outstanding balance ଉପରେ card issuerର terms ଅନୁସାରେ interest ଲାଗିପାରେ। ଏଥିସହ ପୁରୁଣା balance ଥିବାବେଳେ ନୂଆ purchase କଲେ ସେହି transaction ଉପରେ ମଧ୍ୟ interest ଲାଗିପାରେ।
ଏକ illustrative example ଅନୁସାରେ, ଯଦି ₹50,000 outstanding ଉପରେ ମାସିକ 3.75% interest ଲାଗେ, ତେବେ ପ୍ରାୟ ଗୋଟିଏ ମାସର interest ₹1,875 ହୋଇପାରେ।
ଏହି interest ଉପରେ 18% GST ଯୋଡ଼ିଲେ finance-related cost ପ୍ରାୟ ₹2,212.50 ପର୍ଯ୍ୟନ୍ତ ଯାଇପାରେ।
ଯଦି minimum paymentରେ finance charge, GST ଏବଂ principalର କେବଳ 2% ଧରାଯାଏ, ତେବେ customer ପ୍ରାୟ ₹3,212.50 payment କରିଲେ ମଧ୍ୟ original ₹50,000 principalରୁ ମାତ୍ର ₹1,000 କମିପାରେ।
ଏଥିରୁ ସ୍ପଷ୍ଟ ଯେ, ମାସକୁ କେତେ payment କରୁଛନ୍ତି ତାହାଠାରୁ principal କେତେ କମୁଛି, ସେଥି ଅଧିକ ଗୁରୁତ୍ୱପୂର୍ଣ୍ଣ।
ଧରନ୍ତୁ ଏକ payment ପରେ principal ₹1,000 କମିଲା, କିନ୍ତୁ ସେହି cardରେ ନୂଆ ₹5,000 spend କରିଦେଲେ। ତେବେ repayment କରିଥିଲେ ମଧ୍ୟ purchase balance ପ୍ରାୟ ₹4,000 ବଢ଼ିଯାଇପାରେ।
ଏହି cycle ପ୍ରତିମାସ repeat ହେଲେ ₹50,000ର bill ଧୀରେ ଧୀରେ ଏକ ବଡ଼ debt burdenରେ ପରିଣତ ହୋଇପାରେ।
ପ୍ରଥମ ଭ୍ରମ ହେଉଛି minimum due ଦେଲେ interest ଲାଗିବ ନାହିଁ। ବାସ୍ତବରେ minimum payment ସାଧାରଣତଃ default ଏବଂ late-payment consequencesକୁ ଏଡ଼ାଇବାରେ ସାହାଯ୍ୟ କରେ, କିନ୍ତୁ interest-free period ରହିବା ନିଶ୍ଚିତ ନୁହେଁ।
ଦ୍ୱିତୀୟତଃ, ଅନେକେ ଭାବନ୍ତି due date ପରେ ମାତ୍ର interest ଗଣନା ଆରମ୍ଭ ହୁଏ। କିନ୍ତୁ card terms ଅନୁସାରେ, total amount due clear ନହେଲେ relevant transaction dateଠାରୁ interest calculation ହୋଇପାରେ।
ତୃତୀୟତଃ, minimum payment ପରେ ଯେତେ amount ବାକି ରହିଛି ସେଠିକି interest ଲାଗେ ବୋଲି ଭାବିବା ମଧ୍ୟ ସଠିକ୍ ନୁହେଁ। Issuers ସାଧାରଣତଃ daily outstanding balance ଓ payment credit date ଅନୁସାରେ interest ଗଣନା କରନ୍ତି।
ଚତୁର୍ଥତଃ, minimum due ଦେଲେ credit profile ପୂରା ସୁରକ୍ଷିତ ବୋଲି ଧରିନେବା ଉଚିତ୍ ନୁହେଁ। ବଡ଼ outstanding balance ଦୀର୍ଘ ସମୟ ଧରି carry କଲେ credit utilisation ଉଚ୍ଚ ରହିପାରେ, ଯାହା credit profileକୁ ପ୍ରଭାବିତ କରିପାରେ।
ଦୁଇ କିମ୍ବା ତାଠାରୁ ଅଧିକ billing cycle ଧରି total bill clear କରିପାରୁନଥିଲେ, regular payment ପରେ ମଧ୍ୟ outstanding କମୁନଥିଲେ କିମ୍ବା ବଢ଼ୁଥିଲେ, ତାହା warning sign ହୋଇପାରେ।
ଏହା ସହିତ ଗୋଟିଏ credit card, personal loan କିମ୍ବା cash advance ବ୍ୟବହାର କରି ଅନ୍ୟ cardର dues ଦେବା, ପୁନଃପୁନି credit limit ପାଖକୁ ପହଞ୍ଚିବା କିମ୍ବା ଆୟର ବଡ଼ ଅଂଶ debt repaymentରେ ଯିବା ମଧ୍ୟ ସତର୍କତାର ସଙ୍କେତ।
Credit card debt cycleରୁ ବଞ୍ଚିବାର ସରଳ ଉପାୟ ହେଉଛି minimum due ବଦଳରେ total amount dueକୁ repayment target କରିବା।
Cardରେ ସେତିକି spend କରନ୍ତୁ, ଯେତିକି ପରବର୍ତ୍ତୀ due date ପୂର୍ବରୁ full repayment କରିପାରିବେ। Full repayment ସମ୍ଭବ ନହେଲେ fresh spending ରୋକିବା ଏବଂ ସମ୍ଭବ ଥିବା ସବୁଠାରୁ ଅଧିକ amount ଶୀଘ୍ର pay କରିବା ଉପକାରୀ ହୋଇପାରେ।
EMI conversion, balance transfer କିମ୍ବା personal loan ଭଳି option ବିଚାର କରିବା ପୂର୍ବରୁ total cost, interest rate, processing fee ଏବଂ tenure ତୁଳନା କରିବା ଦରକାର।
Credit cardର minimum due ତତ୍କାଳ ପାଇଁ ଛୋଟ ରାହତ ଭଳି ଲାଗିପାରେ, କିନ୍ତୁ ବାକି balanceକୁ ବାରମ୍ବାର carry forward କଲେ ଛୋଟ payment ଦୀର୍ଘମିଆଦିରେ ମହଙ୍ଗା debtରେ ପରିଣତ ହୋଇପାରେ।
ଭାରତରେ ହୃଦରୋଗ ବାକାର୍ଡିଓଭାସ୍କୁଲାର୍ ଡିଜିଜ୍ନେଇ ଚିନ୍ତା...
ଅଭିନେତ୍ରୀ ଓ ଗାୟିକା ଶ୍ରୁତି ହାସନ ନିଜର ଅଭିନୟ ଯାତ୍ରା କ...
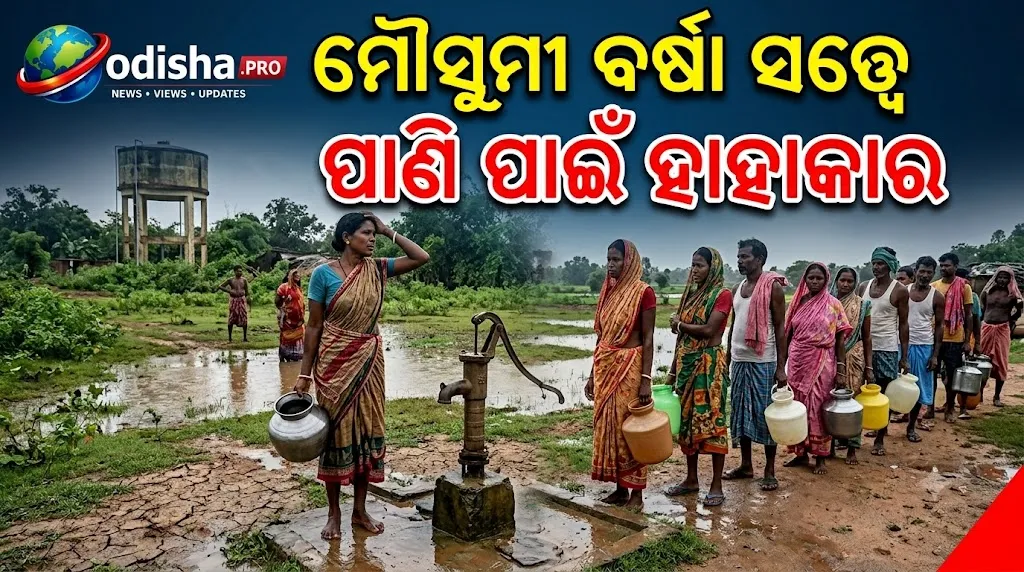
ମୌସୁମୀ ବର୍ଷା ଋତୁ ଚାଲିଥିଲେ ମଧ୍ୟ ରାଜ୍ୟର କିଛି ଅଞ୍ଚଳରେ...
ଓଡ଼ିଶାର ଜମି ପରିଚାଳନା ଓ ବ୍ୟବହାର ଉପରେ ହୋଇଥିବାComptro...
Reality televisionର ମଞ୍ଚରେ ‘Bigg Boss’...
ଭୁବନେଶ୍ୱର ନିକଟରେ ବେଆଇନ ଭାବେ LPG ଗ୍ୟାସ୍ ସିଲିଣ୍ଡର ପର...
Rajkummar Raoଙ୍କ ଆଗାମୀ ଫିଲ୍ମ ‘Prahaar: The U...
ସନ୍ତାନ ସୁଖ ପାଇଁ IVF ଚିକିତ୍ସା ଅନେକ ଦମ୍ପତିଙ୍କ ପାଇଁ ଏ...
ସୀତାଫଳ ବା Custard Apple ସାଧାରଣତଃ ଏହାର ମିଠା ଓ ସ୍ୱାଦ...
ନବରାତ୍ରିର ଉତ୍ସବମୁଖର ପରିବେଶ ଆସିବା ପୂର୍ବରୁ ବଲିଉଡ୍ ଗା...
ଓଡ଼ିଶାର କୋଇଲା ଖଣି କାର୍ଯ୍ୟକୁ ନେଇ Comptroller and Au...